

CRE戦略が登場した経緯
国土交通省は2008年4月に「CRE戦略実践のためのガイドライン」を公表(その後2010年に改訂)しています。ガイドラインではCRE戦略を、『企業不動産(Corporate Real Estate)について、「企業価値向上」の観点から、経営戦略的視点に立って見直しを行い、不動産投資の効率性を最大限向上させていこうという考え方』と定義しています。バブル景気破綻以前は、土地神話と呼ばれるほど長期間にわたり土地価格が上昇し続けていましたので、多くの企業が資産として不動産を取得していました。自社ビルを所有するのがステータスであった時代です。しかしながら、当時の日本企業には不動産の効率的な運用という意識は希薄でした。所有し続けているだけで土地価格が上昇(簿価で管理しているので含み益上昇)していたことから、あえて効率的な運用をする必要はなく、不動産は管財部署で維持管理するにとどまることが一般的でした。
バブル景気が破綻後、日本では多くの企業が業績不振にあえいでいました。不動産マーケットが冷え込んでいたことから、所有不動産の売却を行うのも困難な状況が続きました。そこに登場したのが、いわゆるハゲタカファンドです。身動きが取れず不動産の売買に躊躇していた日本企業を横目に、不良債権となった不動産をバルクで購入していきました。この時、ハゲタカファンドが積極的に使用していたのが、土地神話時代には評価額が低くなるという理由で日本では積極的に使用されていなかった収益還元法による物件評価でした。これを契機にして、不動産の評価に収益還元法が用いられるようになり、従来の積算価格(土地を取引事例比較法、建物を原価法で算出して積算)では取引が成り立たなくなっていた不動産市場がようやく動き始めました。不動産証券化導入時には「SPC法(特定目的会社による特定資産の流動化に関する法律、現、資産の流動化に関する法律)」において、証券化不動産の評価時には収益還元法(DCF法)を用いることが義務付けられました。このハゲタカファンドと収益還元評価の本格的な導入が第1の黒船です。
バブル破綻からの再建において日本企業が意識するようになったのがROA(総資産利益率: Return on Assets)を意識した経営(第2の黒船)です。これにより企業経営者は、これまで資産として維持管理しているのみであった企業不動産の有効活用(CRE戦略)を意識するようになったのです。バブル景気までに膨らんだ負の遺産(過剰な設備や不動産)を削減するためにROAを指標とした構造改革が行われるようになりました。NECが2000年に田町にある本社ビル(NECスーパータワー)を投資法人に売却し、賃借利用(セールアンドリースバック)に切り替えたことが話題になりましたが、当時のCRE戦略は、専らROAを高めるためにバランスシートを圧縮する(オフバランス)ことが主流でした。2001年にJ-REITが日本ビルファンド投資法人、ジャパンリアルエステイト投資法人の2銘柄で開始され、日本の不動産証券化市場が拡大し始めました。海外からの投資マネーの流入により、不動産証券化を活用した投資が活性化したことから、法人が自社で所有し、利活用していない不動産に注目が集まるようになり、CRE戦略に脚光が当たりました(第3の黒船)。前述した国土交通省「CRE戦略実践のためのガイドライン」は、こうした動きを受けて取りまとめられたのです。ところが、サブプライム問題に端を発した世界金融危機により、不動産市場は一気に冷え込み、CRE戦略の動きも減速を余儀なくされました。
CRE戦略はどの程度進行したか
第2次安倍政権発足後に推進されたアベノミクスにより、2013年以降、途中にコロナ禍を挟みましたが、長期にわたり景気は上昇基調にあります。これに伴い、不動産価格も上昇基調となっています。国土交通省の「不動産価格指数(商業用不動産)」から作成した商業用不動産総合、建物付土地総合、商業地、工業地の価格指数の推移を図1と図2に示します。
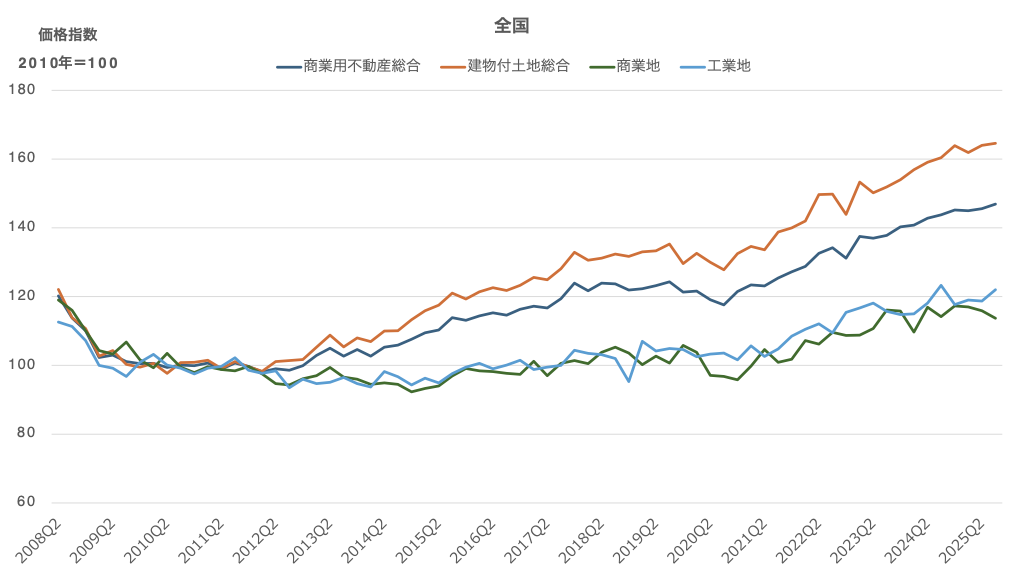
図1 全国の商業用不動産総合、建物付土地総合、商業地、工業地の価格指数の推移
国土交通省「不動産価格指数(商業用不動産)」より作成
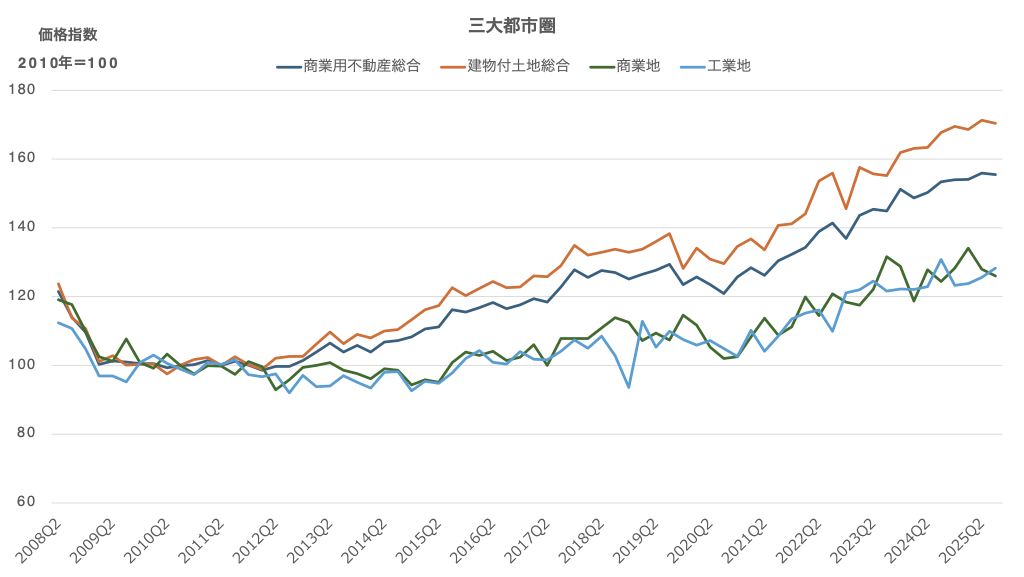
図2 三大都市圏の商業用不動産総合、建物付土地総合、商業地、工業地の価格指数の推移
国土交通省「不動産価格指数(商業用不動産)」より作成
図1は全国、図2は三大都市圏のグラフです。アベノミクス開始前の2012年第4四半期と比較すると2025年第4四半期には、全国の商業用不動産総合は+46.7%、建物付土地総合は+61.6%、商業地は+17.5%、工業地は+28.4%上昇しています。三大都市圏では、商業用不動産総合は+54.7%、建物付土地総合は+67.1%、商業地は+28.6%、工業地は+31.9%上昇しています。こうした不動産価格の長期的な上昇(いわば不動産神話のプチ復活)が、企業不動産に対する経営者層の意識改革を阻害していたことは否めません。それでも、少しずつですが法人所有不動産の運用は進んでいました。
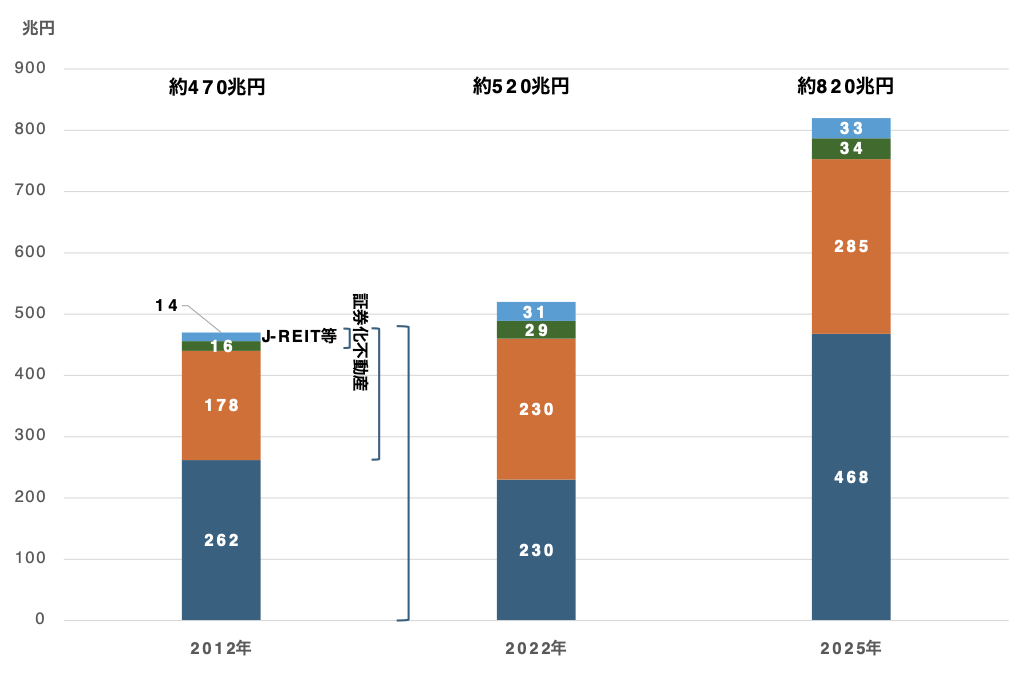
図3 法人所有不動産資産規模推移
国土交通省「不動産投資市場の現状について」、CBRE「国土交通省 本田 雄治氏|ビジネス不動産、未来予想図」、国土交通省の「法人土地・建物基本調査」、国土交通省「不動産証券化の実態調査」、価値総合研究所・ニッセイ基礎研究所「我が国の不動産投資市場」より作成
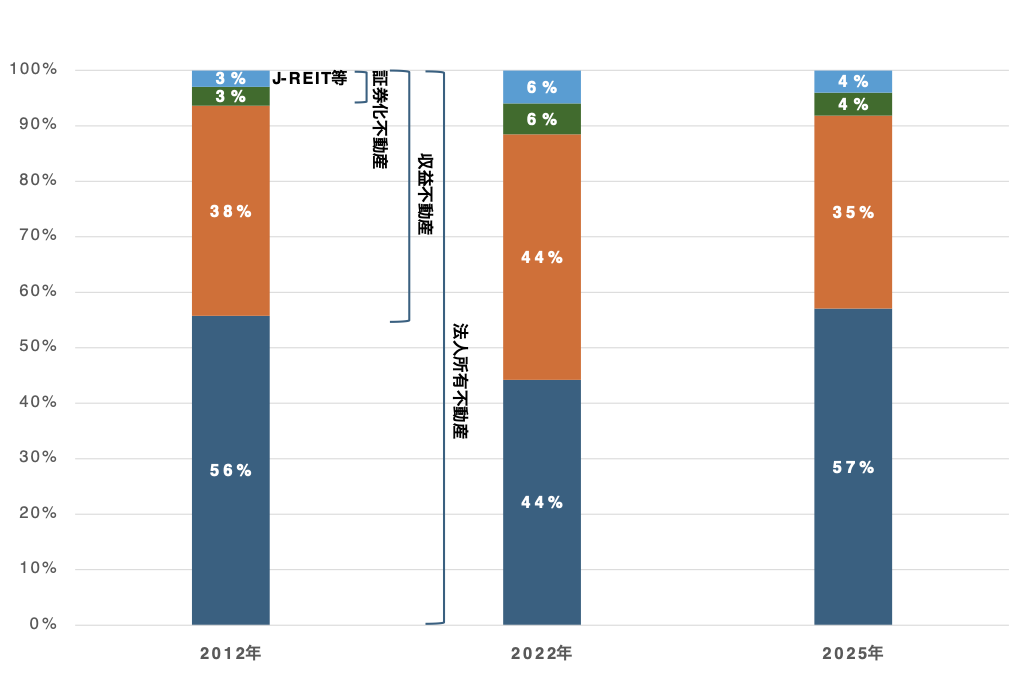
図4 法人所有不動産資産規模割合推移
国土交通省「不動産投資市場の現状について」、CBRE「国土交通省 本田 雄治氏|ビジネス不動産、未来予想図」、国土交通省の「法人土地・建物基本調査」、国土交通省「不動産証券化の実態調査」、価値総合研究所・ニッセイ基礎研究所「我が国の不動産投資市場」より作成
図3に法人所有不動産資産規模推移、図4に法人所有不動産資産規模割合推移を示します。2012年、2022年については国土交通省が作成したもので2012年については国土交通省の「不動産投資市場の現状について」、2022年についてはCBREの「国土交通省 本田 雄治氏|ビジネス不動産、未来予想図」から作成しています。2025年については国土交通省の「法人土地・建物基本調査」と「不動産証券化の実態調査」、価値総合研究所・ニッセイ基礎研究所の「我が国の不動産投資市場」から筆者が作成したものです。2012年~2022年にかけて、法人所有不動産の収益不動産化は44%→56%と進んでいることがわかります。ところが、2022年後半から始まった物価上昇とそれに伴う不動産価格の上昇により、法人所有不動産のうち未活用(収益不動産化していない)不動産の価値が大きく上昇した結果、未活用不動産の資産規模割合は、2022年の44%から2025年には57%に増加したのです。明治安田総合研究所は、2024年末で企業の所有する土地の含み益は約172兆円にのぼると試算(※1)しています。これが、第4の黒船を引き寄せることになりました。これについては、次回に解説します。
※1:170兆円に膨らむ企業の土地含み益~新たな成長投資や付加価値創出への起爆剤に
明治安田総合研究所
不動産市場アナリスト 藤井和之
1987年 東京電機大学大学院 理工学研究科 修士課程修了、清水建設入社
2005年 Realm Business Solutions(現ARGUSSoftware)
2007年 日本レップ(現GoodmanJapan)
2009年 タス
2022年~現職
不動産流通推進センターの機関誌「不動産フォーラム21」ほか執筆・セミナー活動を実施
著書 大空室時代~生き残るための賃貸住宅マーケット分析 住宅新報出版
不動産証券化協会認定マスター、宅地建物取引士
MRICS(英国王立チャータード・サーベイヤーズ協会)メンバー
日本不動産学会、日本不動産金融工学学会、資産評価政策学会会員

