

PBRと修正PBR
2023年に東京証券取引所は上場企業に対して「資本コストや株価を意識した経営の実現に向けた対応」の要請を行いました。要請の中でも「PBR(株価純資産倍率)1倍未満状態の解消」については、多くのメディアが取り上げていたことから、記憶している方も多いと思います。
PBRとは企業の時価総額を純資産で除したもので、これが1倍を下回っているということは、「会社を解散して資産を株主に配った方が、価値が高い」と市場からみなされている状態であることを示します。東京証券取引所が要請を行った2023年時点は、過半数の上場企業のPBRが1倍を下回っていました。その後、企業による自社株買い等の対策が進んだ結果、PBRが1倍割れの企業の割合は3割程度まで減少しています。ただし、これには「表面上は」という但し書きが付きます。
前編で2024年末の企業の所有する土地の含み益が約172兆円にのぼるという明治安田総合研究所の試算を紹介しました。多くの企業は決算書に土地価格を取得した時点の価格(簿価)で記載していますが、高度成長期以前に取得した土地であれば時価との差(含み益)は大きく拡がっています。この含み益を考慮してPBRを計算しなおす(これを修正PBRと呼びます)と、現在PBRが1倍を超えていても修正PBRが1倍を大きく下回る(図1)、つまり実質的に割安となっている企業が多くあります。このような企業をターゲットにして活動しているのがアクティビストです。アクティビストは企業に対し、本業に直結しない不動産の売却やオフバランス化等を提案してきます。このようなアクティビストの提案が第4の黒船としてCRE戦略が推し進められ始めています。
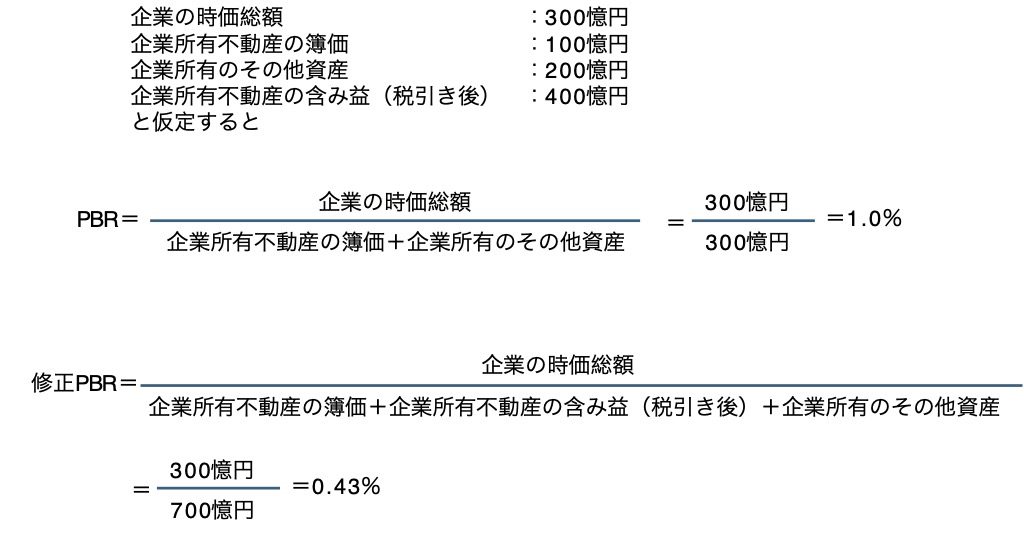
図1 PBRと修正PBR
企業にCRE戦略を提案できるようになるために必要な資金
時価500憶円の不動産を所有している時価総額300憶円の企業を仮定した場合、この企業に対してCRE戦略を提案できるようになるために必要な資金はどのくらいになるでしょうか。これにはいくつかの方法が考えられます。
①企業から不動産を購入する:500憶円
最も資金が必要となるのが、対象となる企業から不動産を時価で購入する方法です。さらに不動産を購入した後の転売や開発リスク等も負うことになりますので、購入する企業がデベロッパーでない場合は現実的とは言えません。
②企業を買収する:300憶円
修正PBR 1倍割れの企業の場合は、企業の時価総額の方が不動産の時価よりも低くなります。したがって、企業を買収してしまい、その後に企業の所有する不動産を処分する方が少ない資金で実施できます。ただし、その後の企業の運営リスク等を負うことになります。
③株主総会の特別決議の単独決議権を有する:200憶円
企業の持ち株比率の3分の2を所有することで、取締役の選任、解任等ができる普通決議だけでなく、資本金の減少、定款変更、合併・事業譲渡など、企業の基本構造や株主の権利に大きな影響を与える事項である特別決議の単独決議権を持つことができます。すなわち、企業を100%買収せずとも企業の資産に対して影響力を行使することができますが、この場合は連結子会社となりますので、親会社は子会社の運営リスク等を負うことになります。
④株主総会の普通決議の単独決議権を有する:150憶円
企業の持ち株比率の2分の1を所有することで、取締役の選任、解任等ができる普通決議の単独決議権を持つことができます。すなわち、対象となる企業に強い影響力を行使することができます。対象となる企業が持分法適用会社(関連会社)もしくは連結子会社となりますので、この場合も親会社は子会社の運営リスク等を負うことになります。
⑤株主総会の招集請求権を有する:9憶円、議案請求権を有する:3憶円
企業を子会社や関連会社化しなくとも、大株主となれば企業の意思決定に影響力を示すことができるようになります。定款で定めがない限り、6か月以上の保有が必要となりますが、持ち株比率が3%を超えると臨時株主総会の招集を請求できるようになりますし、1%を超えると株主総会の議案を請求できるようになります。アクティビストが行っているのが⑤の方法です。アクティビストは大株主として企業にCRE戦略を提案し、PBRを改善することによる株価上昇、不動産売却益の還元(配当)等を狙っているのです。
多くの企業がアクティビストのターゲットとなり、対応に翻弄されていることから、政府はアクティビストの過度な干渉を防ぐために、臨時株主総会の招集請求権の行使要件を「持ち株比率3%以上」から「持ち株比率5%以上」に会社法を改正できないかを、法制審議会で検討しています。
後編では、アクティビストの圧力によりCRE戦略が進んだ例について紹介しましょう。
アクティビストの標的はカネから「取締役の選解任」へ、KADOKAWA・京セラ・ワコム…上場企業を揺さぶる“攻撃パターン3類型”と6月総会での“勝敗表”を公開
ダイヤモンド
https://diamond.jp/articles/-/398608
日本製鉄の議決権が特定議案で突然ゼロに!大阪製鐵、京阪神ビル…会社法160条を突く「大株主無効化」とアクティビストの新戦術
https://diamond.jp/articles/-/398745
JR東日本、家族向け社宅を原則廃止 首都圏の跡地を再開発へ
日本経済新聞
https://www.nikkei.com/article/DGXZQOUC281QA0Y6A820C2000000/
J-REIT市場創設25周年 市場創設から成熟市場へ 日本の不動産市場はどう変わったか
三菱UFJ信託銀行
https://www.tr.mufg.jp/new_assets/houjin/fudousan/pdf/fr_2026091001.pdf?20260910182231
不動産市場アナリスト 藤井和之
1987年 東京電機大学大学院 理工学研究科 修士課程修了、清水建設入社
2005年 Realm Business Solutions(現ARGUSSoftware)
2007年 日本レップ(現GoodmanJapan)
2009年 タス
2022年~現職
不動産流通推進センターの機関誌「不動産フォーラム21」ほか執筆・セミナー活動を実施
著書 大空室時代~生き残るための賃貸住宅マーケット分析 住宅新報出版
不動産証券化協会認定マスター、宅地建物取引士
MRICS(英国王立チャータード・サーベイヤーズ協会)メンバー
日本不動産学会、日本不動産金融工学学会、資産評価政策学会会員

